Την έκδοση της τελικής υπουργικής απόφασης, η οποία θα καθορίσει τους νέους κανόνες στην καταναλωτική πίστη, αναμένει η αγορά. Σε μια περίοδο κατά την οποία ο πληθωρισμός και η ακρίβεια εντείνουν τις οικονομικές πιέσεις στα νοικοκυριά, το νέο θεσμικό πλαίσιο ενδέχεται να περιορίσει την πρόσβαση στη χρηματοδότηση για σημαντικό αριθμό καταναλωτών. Ο Νόμος 5317/2026, που αποσκοπεί στην ενίσχυση της προστασίας των καταναλωτών από υπερβολικές επιβαρύνσεις στα δάνεια, εκτιμάται από παράγοντες της αγοράς ότι μπορεί να επηρεάσει ιδιαίτερα τις τράπεζες που εφαρμόζουν πολιτικές δεύτερης ευκαιρίας, όπως η tbi bank. Σύμφωνα με εκτιμήσεις της αγοράς, περίπου 300.000 καταναλωτές που δυνητικά θα μπορούσαν να χρηματοδοτηθούν από τέτοιες τράπεζες, ενδέχεται να επηρεαστούν από τις αλλαγές, καθώς σήμερα μπορούν να λάβουν χρηματοδότηση με υψηλότερο κόστος, παρά το γεγονός ότι έχουν περιορισμένη πρόσβαση στο παραδοσιακό τραπεζικό σύστημα. Πλαφόν στο συνολικό κόστος των δανείων Το νέο πλαίσιο αναμένεται να τεθεί σε εφαρμογή στις 20 Νοεμβρίου, με τις λεπτομέρειες να εξαρτώνται από τις σχετικές κανονιστικές αποφάσεις. Το άρθρο 40 θεσπίζει ανώτατα όρια στο συνολικό κόστος της καταναλωτικής πίστης, συμπεριλαμβανομένων των τόκων, των προμηθειών και των λοιπών επιβαρύνσεων. Ειδικότερα, το συνολικό κόστος δεν μπορεί να υπερβαίνει: • Το 60% του αρχικού κεφαλαίου για δάνεια διάρκειας έως τέσσερα έτη. • Το 70% για δάνεια διάρκειας άνω των τεσσάρων και έως οκτώ ετών. • Το 75% για δάνεια διάρκειας άνω των οκτώ ετών. Κλείσιμο Παράλληλα, προβλέπεται περιορισμός του συνολικού ετήσιου πραγματικού επιτοκίου (ΣΕΠΕ), το οποίο δεν θα μπορεί να υπερβαίνει τον μέσο όρο αντίστοιχων δανείων κατά το προβλεπόμενο ποσοστό προσαύξησης. Με βάση τις εκτιμήσεις που διατυπώνονται στην αγορά, το ανώτατο επιτόκιο θα μπορούσε, με τα σημερινά δεδομένα, να περιοριστεί περίπου στο 22%, έναντι επιτοκίων που φτάνουν σήμερα έως και το 29%. Μια τέτοια εξέλιξη ενδέχεται να οδηγήσει σε αυστηρότερα κριτήρια χορήγησης δανείων, καθώς ορισμένες κατηγορίες δανειοληπτών θεωρούνται υψηλότερου πιστωτικού κινδύνου. Ποιοι κινδυνεύουν να μείνουν εκτός χρηματοδότησης Παράγοντες της αγοράς εκτιμούν ότι οι νέοι περιορισμοί ενδέχεται να δυσκολέψουν την πρόσβαση στη χρηματοδότηση για περίπου 300.000 καταναλωτές. Πρόκειται, σύμφωνα με τις ίδιες εκτιμήσεις, για ανθρώπους που δεν πληρούν εύκολα τα κριτήρια των παραδοσιακών τραπεζών, αλλά μπορούν να εξυπηρετήσουν μικρότερα δάνεια με υψηλότερο επιτόκιο, καλύπτοντας κάποιες ανάγκες τους και κυρίως χτίζοντας ένα δανειοληπτικό προφίλ ώστε να εισέλθουν αργότερα στο τραπεζικό σύστημα. Η αγορά εκφράζει τον προβληματισμό ότι, εάν το επιτρεπόμενο κόστος δεν επαρκεί για να καλύψει τον πιστωτικό κίνδυνο αυτών των πελατών, οι τράπεζες ενδέχεται να περιορίσουν τις εγκρίσεις ή να γίνουν πιο επιλεκτικές. Διαφορετική είναι η περίπτωση των πιστωτικών καρτών, για τις οποίες, σύμφωνα με το περιγραφόμενο πλαίσιο, εφαρμόζεται το όριο του ΣΕΠΕ και όχι το ίδιο πλαφόν στο συνολικό κόστος που ισχύει για τα συγκεκριμένα δάνεια. Ωστόσο, και σε αυτή την περίπτωση, η τελική επιβάρυνση εξαρτάται από τους συμβατικούς όρους και τους εφαρμοζόμενους περιορισμούς. Η tbi bank και το μοντέλο της δεύτερης ευκαιρίας Η tbi bank δραστηριοποιείται στην ελληνική αγορά καταναλωτικής πίστης, προσφέροντας χρηματοδότηση τόσο για αγορές προϊόντων με δόσεις όσο και μέσω προσωπικών δανείων. Στην πρώτη περίπτωση, η τράπεζα συνεργάζεται με εμπορικές επιχειρήσεις, δίνοντας τη δυνατότητα στους καταναλωτές να αγοράζουν προϊόντα, όπως κινητά τηλέφωνα, έπιπλα και ηλεκτρικές συσκευές, και να αποπληρώνουν το ποσό σε μηνιαίες δόσεις. Ανάλογα με το πρόγραμμα χρηματοδότησης, μπορεί να προσφέρονται και άτοκες δόσεις, υπό συγκεκριμένους όρους. Παράλληλα, προσφέρει προσωπικά δάνεια, με ποσά που, σύμφωνα με τα στοιχεία της αγοράς, φτάνουν έως τις 15.000 ευρώ, ενώ έχει αναφερθεί προοπτική αύξησης του ανώτατου ποσού στις 30.000 ευρώ. Τα επιτόκια που αναφέρονται κυμαίνονται από 9,9% έως 29%, ανάλογα με το προφίλ του πελάτη και τους όρους της χρηματοδότησης. Το επιχειρηματικό μοντέλο της τράπεζας βασίζεται, μεταξύ άλλων, στην εξυπηρέτηση καταναλωτών που δυσκολεύονται να αποκτήσουν πρόσβαση σε χρηματοδότηση από τις παραδοσιακές τράπεζες. Νέοι εργαζόμενοι με χαμηλότερα εισοδήματα, αλλά και άνθρωποι που επηρεάστηκαν από τις οικονομικές κρίσεις, μπορούν να αποκτήσουν πρόσβαση σε μικρότερα δάνεια, εφόσον πληρούν τα κριτήρια αξιολόγησης. Η σταδιακή αποπληρωμή ενός δανείου μπορεί να συμβάλει στη δημιουργία θετικού ιστορικού αποπληρωμών, διευκολύνοντας ενδεχομένως την πρόσβαση σε μεγαλύτερη χρηματοδότηση στο μέλλον. Το σύνθημα της τράπεζας, «Μάθε το όριό σου», αποτυπώνει αυτή την προσέγγιση. Δάνεια για ιατρικά έξοδα, ανακαινίσεις και αυτοκίνητα Οι ανάγκες για τις οποίες οι καταναλωτές προσφεύγουν σε δανεισμό αφορούν κυρίως ιατρικά έξοδα, ανακαινίσεις κατοικιών και αγορά μεταχειρισμένων αυτοκινήτων. Το μέσο ποσό δανείου στην πελατειακή βάση της tbi bank υπολογίζεται μεταξύ 3.000 και 4.000 ευρώ, ενώ οι διαδικασίες αξιολόγησης και εκταμίευσης έχουν σχεδιαστεί ώστε να ολοκληρώνονται γρήγορα. Σύμφωνα με τα στοιχεία που παρατίθενται από την αγορά, περίπου το 5% έως 10% των πελατών της τράπεζας ανήκει στην κατηγορία υψηλού κινδύνου. Από αυτούς, εκτιμάται ότι αθέτηση υποχρεώσεων θα εμφανιστεί σε ένα μέρος τους, γεγονός που αποτυπώνει τη σημασία της αξιολόγησης πιστοληπτικής ικανότητας για τη λειτουργία του συγκεκριμένου μοντέλου. Παρουσία σε 7.000 επιχειρήσεις και δανειοδοτήσεις 25 εκατ. ευρώ τον μήνα Η tbi bank συνεργάζεται με περίπου 7.000 επιχειρήσεις, ενώ ένα δίκτυο περίπου 500 σημαντικών συνεργατών συνθέτει την πλατφόρμα αγορών της. Η τράπεζα έχει επίσης παρουσία στη Βουλγαρία και τη Ρουμανία. Σύμφωνα με τα στοιχεία που αναφέρονται, η χρηματοδότηση των δραστηριοτήτων της στην Ελλάδα στηρίζεται σε σημαντικό βαθμό σε κεφάλαια που προέρχονται από τις καταθέσεις της στη Βουλγαρία, καθώς δεν δέχεται σήμερα καταθέσεις στην ελληνική αγορά. Για το 2028 έχει αναφερθεί ως στόχος η έναρξη αποδοχής καταθέσεων στην Ελλάδα, ενώ για το 2029 έχει παρουσιαστεί η προοπτική έκδοσης πιστωτικής κάρτας. Οι μηνιαίες χορηγήσεις της τράπεζας στην Ελλάδα υπολογίζονται σε περίπου 25 εκατ. ευρώ, έναντι συνολικής μηνιαίας αγοράς καταναλωτικών δανείων που εκτιμάται σε 140 εκατ. ευρώ. Με βάση αυτά τα μεγέθη, η tbi bank έχει αποκτήσει σημαντική παρουσία στον κλάδο της νέας καταναλωτικής χρηματοδότησης. Ο μέσος όρος ηλικίας των πελατών της υπολογίζεται στα 32 έτη. Το στοίχημα της ισορροπίας μεταξύ προστασίας και πρόσβασης Η εφαρμογή του νέου πλαισίου αναμένεται να αποτελέσει κρίσιμο σημείο για την αγορά καταναλωτικής πίστης. Από τη μία πλευρά, η θέσπιση ανώτατων ορίων στο κόστος των δανείων επιδιώκει να περιορίσει τις υπερβολικές επιβαρύνσεις για τους καταναλωτές. Από την άλλη, παράγοντες της αγοράς προειδοποιούν ότι ενδέχεται να περιοριστούν οι επιλογές χρηματοδότησης για όσους δεν έχουν πρόσβαση στις παραδοσιακές τραπεζικές υπηρεσίες. Το βασικό ερώτημα είναι κατά πόσο οι νέοι κανόνες θα καταφέρουν να προστατεύσουν τους δανειολήπτες χωρίς να περιορίσουν υπέρμετρα τη δυνατότητα χρηματοδότησης των νοικοκυριών που έχουν μεγαλύτερη ανάγκη από μια δεύτερη ευκαιρία. Τι αλλάζει με το πλαφόν στα καταναλωτικά δάνεια – Ποιοι μένουν εκτός χρηματοδότησης Τι αλλάζει με το πλαφόν στα καταναλωτικά δάνεια – Ποιοι μένουν εκτός χρηματοδότησης

0

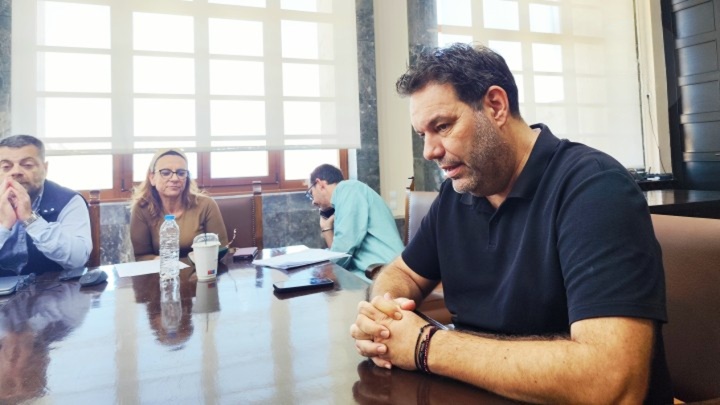
Την καταγραφή των ζημιών ξεκίνησαν χθες, από το πρωί, κλιμάκια των αρμόδιων υπηρεσιών του δήμου της Ρόδου, μαζί με τους πολιτικούς προϊσταμένους τους, ενώ ο δήμαρχος, Αλέξανδρος Κολιάδης, προήδρευσε σύσκεψης που πραγματοποιήθηκε στο Δημαρχείο, αφού συναντήθηκε, για περίπου μιάμιση ώρα στο γραφείο του, με τον περιφερειάρχη, Γιώργο Χατζημάρκο!

Μεγάλες ζημιές σε υποδομές, σε διάφορες περιοχές του νησιού, άφησε πίσω της η προχθεσινή έντονη βροχόπτωση, η οποία διήρκεσε πέντε με έξι ώρες. Η καταγραφή των ζημιών και η ανάγκη άμεσης δρομολόγησης των εργασιών αποκατάστασης ήταν το αντικείμενο της σύσκεψης εργασίας, στην οποία μετείχαν ο αντιδήμαρχος πολεοδομίας και προγραμματισμού, αναπληρωτής δημάρχου, Κώστας Χαλκιάς, ο αντιδήμαρχος Τεχνικών Έργων, Σταύρος Τσούβαλης, η γενική γραμματέας του δήμου, Ευαγγελία Νίκα, η ειδική σύμβουλος του δημάρχου σε θέματα έργων κα Άννα Παρασκευοπούλου και υπηρεσιακοί παράγοντες των υπηρεσιών αυτών, όπως επίσης από τη ΔΕΥΑΡ και τις οικονομικές υπηρεσίες του δήμου.

Σε δηλώσεις του χθες, αμέσως μετά τη συνάντηση με τον περιφερειάρχη, ο κ. Κολιάδης τόνισε αρχικά ότι η προχθεσινή κακοκαιρία «χτύπησε» σε κάποια σημεία που είχε «χτυπήσει» και η Bora, σχεδόν δύο χρόνια πριν, κάτι που σημαίνει ότι έχουν δημιουργηθεί ακόμα μεγαλύτερα προβλήματα. Βέβαια, δεν παρέλειψε να σημειώσει ότι στη Bora, παρά τις εκτεταμένες ζημιές, δεν χάθηκε ανθρώπινη ζωή, χθες όμως συνέβη αυτό και μίλησε για μία ημέρα θλίψης για εμάς, ενώ οι αρμόδιες αρχές θα εξετάσουν ακριβώς τι συνέβη.

Βασικός στόχος, λοιπόν, είναι να ξεκινήσει χωρίς καθυστερήσεις η καταγραφή των ζημιών, ώστε να διαμορφωθεί σαφής εικόνα για τις ανάγκες που έχουν προκύψει και να καθοριστούν οι προτεραιότητες για τις παρεμβάσεις που πρέπει να ακολουθήσουν. Σημειώνεται ότι, σύμφωνα με τα όσα έγιναν γνωστά, από το πρωί χθες κλιμάκια του δήμου είχαν μεταβεί στον Αρχάγγελο, που «χτυπήθηκε» περισσότερο στο νησί, αλλά και στην Καλλιθέα και τ’ Αφάντου, όπου επίσης υπήρξαν ζημιές. Στον Αρχάγγελο τα κλιμάκια συνόδευαν η αντιδήμαρχος της περιοχής, Ματίνα Γιαννέλη, ο κ. Τσούβαλης και ο συνεπίκουρος Πολιτικής Προστασίας του δήμου, ο οποίος, ως γνωστόν, είναι από τον Αρχάγγελο, Γιώργος Βαρέλης.

«Δεν θέλουμε να πάει χαμένη καμία μέρα», ανέφερε χαρακτηριστικά ο δήμαρχος, εξηγώντας ότι η σύσκεψη πραγματοποιήθηκε με σκοπό να κινητοποιηθούν οι υπηρεσίες και να οργανωθεί η επόμενη ημέρα μετά τα έντονα καιρικά φαινόμενα. Σημείωσε, ακόμη, ότι οι ζημιές αφορούν διαφορετικούς τομείς και υποδομές, γεγονός που καθιστά αναγκαία την ιεράρχησή τους. Μεταξύ των σημείων στα οποία έχουν καταγραφεί προβλήματα περιλαμβάνονται σχολικές εγκαταστάσεις, το αγροτικό οδικό δίκτυο και το παραλιακό μέτωπο.

Οικονομική στήριξη

Σημαντικό σκέλος των ενεργειών που δρομολογούνται αφορά στην εξασφάλιση της απαραίτητης χρηματοδότησης. Όπως γνωστοποίησε ο δήμαρχος, η Ρόδος βρίσκεται σε καθεστώς έκτακτης ανάγκης, από τις προηγούμενες κακοκαιρίες, μέχρι και τον Ιανουάριο του 2027 και έγινε δεκτό το αίτημά τους να δοθεί παράταση, μετά και την προχθεσινή ημέρα. Παράλληλα, είχε επικοινωνία με τους αρμόδιους υπουργούς για την οικονομική ενίσχυση του δήμου για την αποκατάσταση των ζημιών. Σύμφωνα με τον ίδιο, η δέσμευση που υπήρξε από την πλευρά της πολιτικής ηγεσίας είναι ότι θα υπάρξει οικονομική στήριξη, υπό την προϋπόθεση ότι ο δήμος θα προχωρήσει στην υποβολή των απαραίτητων πινάκων και των απαιτούμενων στοιχείων. Ο δήμαρχος υπογράμμισε ότι οι υπηρεσίες του δήμου θα πρέπει να κινηθούν συντονισμένα, προκειμένου να μην υπάρξουν καθυστερήσεις και να προχωρήσει το συντομότερο δυνατόν η αποκατάσταση των ζημιών.

Προβληματισμός

Ο κ. Κολιάδης αναφέρθηκε, ακόμη, και σε προβλήματα που επανεμφανίζονται σε συγκεκριμένα σημεία του νησιού κάθε φορά που εκδηλώνονται έντονες βροχοπτώσεις. Όπως επισήμανε, εκτός από τις ζημιές που προκαλεί κάθε νέο καιρικό φαινόμενο, υπάρχουν διαχρονικές δυσκολίες και κατασκευαστικές αδυναμίες σε υποδομές, οι οποίες εξακολουθούν να δημιουργούν προβλήματα.

Ο ίδιος έκανε ειδική αναφορά σε κατασκευές προηγούμενων δεκαετιών, ακόμη και από τη δεκαετία του ’80, επισημαίνοντας ότι σε ορισμένα σημεία οι δυσκολίες επαναλαμβάνονται, καθώς οι υποδομές δεν ανταποκρίνονται επαρκώς στις συνθήκες που διαμορφώνονται κατά τη διάρκεια πλημμυρικών φαινομένων.

Η επισήμανση αυτή επαναφέρει στο προσκήνιο την ανάγκη να εξεταστούν όχι μόνο οι άμεσες ζημιές, αλλά και τα αίτια που οδηγούν στην επανεμφάνιση προβλημάτων στις ίδιες περιοχές. Όπως ανέφερε ο κ. Κολιάδης, ο δήμος είναι υποχρεωμένος να αναζητήσει λύσεις, παρά τις δυσκολίες που συνδέονται με παλαιότερες κατασκευές και χρόνιες εκκρεμότητες.

Η συνεργασία με τον περιφερειάρχη

Στο πλαίσιο αυτό, η συνεργασία μεταξύ του δήμου και της Περιφέρειας είναι μέρος της προσπάθειας για την αντιμετώπιση των προβλημάτων. Ερωτηθείς σχετικά με τη συνεργασία που είχαν, για αρκετή ώρα χθες στο γραφείο του, είπε ο κ. Κολιάδης: «Η συνεργασία με τον περιφερειάρχη ήταν μία συζήτηση θεσμική, πολιτική, καθαρά. Από την άποψη τι συνέβη χθες (σ.σ. προχθές). Ανταλλάξαμε και πληροφορίες που είναι απαραίτητες και βεβαίως η συνεργασία που χειμάζεται μεταξύ του Α’ και Β’ βαθμού (σ.σ. Αυτοδιοίκησης) για την επίλυση προβλημάτων. Κάποια προβλήματα είναι διαχρονικά, κάποια προβλήματα ειδικά, κατασκευαστικά, εντοπίζουμε σε κάποια σημεία που συνεχίζονται και δημιουργούνται προβλήματα κάθε φορά που έχουμε πλημμύρες. Συγκεκριμένα σημεία. Είναι κατασκευές που έγιναν τη δεκαετία ’70, του ’80 και του ’90, αλλά είμαστε εδώ και είμαστε υποχρεωμένοι να βρούμε λύσεις. Αυτό είναι το πλαίσιο της συνεργασίας το σημερινό». Όπως αποκάλυψε ο δήμαρχος, προχθές που έλειπε ο περιφερειάρχης (σ.σ. ήταν στις Βρυξέλλες), είχαν τηλεφωνική επικοινωνία και συμφώνησαν να βρεθούν χθες από κοντά.
Πηγή:rodiaki.gr